Credito Hipotecario para Extranjeros en Chile: Que Piden los Bancos en 2026
TL;DR En Chile cualquier extranjero puede comprar una propiedad sin visa, sin permiso especial y sin monto minimo. Pedir un credito hipotecario es otra historia: los bancos exigen permanencia definitiva, RUT chileno y renta demostrable en Chile, tres cosas que un comprador no residente no tiene. Si calificas, la noticia es buena: la tasa promedio llego a 4,12% en enero de 2026, su nivel mas bajo desde 2021, y los creditos se pactan en UF y no en pesos. Si no calificas, las rutas reales son efectivo, endeudarte en tu pais de origen, financiamiento directo del vendedor, o hacer primero la residencia y comprar despues. Los campos y parcelas sin construccion son lo mas dificil de financiar de todo.
Aqui se decide casi todo. Mira casas en venta en Coyhaique.
La respuesta corta, antes de escribirle a doce bancos
Puedes comprar. Probablemente no puedes endeudarte.
Chile es sorprendentemente abierto respecto de quien es dueno de su tierra. No hay comite de aprobacion de compradores extranjeros, no hay cuota por nacionalidad, no hay inversion minima y no se exige residencia para inscribir el dominio a tu nombre. El propio Servicio de Impuestos Internos te entrega un numero tributario justamente para que puedas cerrar la compra: el SII senala que un turista extranjero debe obtener RUT por su sitio web antes de comprar un bien raiz en Chile, y que quien viene a invertir debe designar un representante con domicilio en Chile. Ese es todo el filtro. La mecanica completa de la compra esta en nuestra guia sobre comprar propiedad en Chile siendo extranjero.
El financiamiento es otra institucion con otros incentivos. Al banco no le interesa si tienes derecho a ser propietario. Le interesa si puede verificar tu renta, retener tu sueldo, demandarte en un tribunal chileno y rematar una propiedad que alguien mas quiera comprar despues. Un comprador no residente, con ingresos en dolares o euros, falla varias de esas pruebas al mismo tiempo.
Asi que este articulo no promete ensenarte a conseguir un hipotecario chileno siendo turista. Explica por que la respuesta suele ser no, como es el credito en las pocas veces que es si, y cuales son las cuatro alternativas que si funcionan.
Por que los bancos chilenos dicen que no
El portero se llama permanencia definitiva
Los principales bancos de plaza publican practicamente la misma linea de elegibilidad: ser chileno, o extranjero con residencia definitiva vigente. No es una preferencia blanda. Es un filtro duro que se aplica antes de que alguien mire tus ingresos.
La residencia definitiva no se consigue en las semanas que van entre encontrar la propiedad y firmar la escritura. Segun la Ley 21.325 de Migracion y Extranjeria, se otorga a extranjeros que ya cuentan con una residencia temporal vigente, y el periodo minimo de permanencia parte en doce meses y sube segun tu situacion. La solicitud oficial se tramita ante el Servicio Nacional de Migraciones y debe presentarse a mas tardar 90 dias antes del vencimiento del permiso vigente.
En la practica eso significa una pista de dos a tres anos: visa temporal, residir efectivamente en Chile, residencia definitiva, y recien ahi un banco abre la conversacion. Quien planea pasar tres semanas al ano en una cabana cerca de Puerto Rio Tranquilo no va a recorrer ese camino, y conviene que deje de planificar en torno a el.
Despues viene la prueba de renta
Suponiendo que pases el filtro migratorio, el banco hace la evaluacion de siempre. La CMF detalla que documentos piden las instituciones: cedula de identidad, ultimas liquidaciones de sueldo si eres dependiente, declaraciones de renta si eres independiente, y acreditacion de otros bienes como autos, participacion en empresas u otros inmuebles. La CMF es explicita en que cada institucion fija sus propias condiciones para otorgar el credito, y por eso las respuestas varian tanto de un banco a otro.
El problema para el comprador extranjero no es el papeleo en si. Es que casi todos esos documentos son chilenos. Una liquidacion de sueldo espanola, una declaracion de renta argentina o un historial crediticio estadounidense no entran en el modelo de evaluacion chileno. Los bancos ademas se apoyan fuerte en datos de comportamiento local: meses de movimiento en la cuenta, cotizaciones previsionales y un registro comercial limpio. Un recien llegado no tiene nada de eso, y por eso lo habitual es que pidan seis meses o mas de antiguedad laboral en Chile antes de tomarse en serio una solicitud.
Dato clave: La residencia te abre la puerta. La renta chilena te da el credito. Los compradores extranjeros suelen fallar en la segunda prueba incluso despues de pasar la primera, porque el banco no puede evaluar ni embargar un sueldo que no logra verificar.
La unica excepcion estatal, y por que no es para ti
Existe un producto hipotecario chileno pensado para gente que vive fuera del pais, y vale la pena conocerlo justamente para no perder semanas persiguiendolo. BancoEstado ofrece un credito hipotecario para chilenos residentes en el extranjero que financia hasta el 80% del valor de la propiedad en plazos de 8 a 30 anos, acepta ingresos percibidos en el exterior y opera a traves de un representante judicial en Chile con poder especial.
Cada elemento de esa estructura es exactamente lo que necesita un comprador extranjero. El detalle esta en el primer requisito: el solicitante debe ser chileno. Si tienes nacionalidad chilena por un padre o un abuelo y nunca la activaste, este producto por si solo puede justificar el tramite.
Como es de verdad un hipotecario chileno
Si vas por la via de la residencia, o tienes doble nacionalidad, conviene entender en que se diferencia el credito chileno del que conoces en tu pais.
Todo se pacta en UF, no en pesos
Los creditos hipotecarios en Chile se expresan en Unidades de Fomento. La UF es una unidad de cuenta indexada a la inflacion que se publica todos los dias, y es la razon por la que Chile puede ofrecer creditos a 20 y 30 anos a tasa fija en un pais con historial inflacionario. El SII publica la tabla diaria de la UF: al 4 de septiembre de 2026 estaba en $40.879,04.
La consecuencia practica es que la deuda esta protegida contra la inflacion desde el lado del banco, no del tuyo. Tu saldo insoluto y tu dividendo suben en pesos junto con la inflacion. Una tasa de 4,1% es una tasa real por sobre la indexacion, no una tasa nominal. Quien la compara con un credito nominal al 4,1% en otro pais esta comparando dos productos distintos. Si estas convirtiendo cifras mientras buscas, nuestro convertidor de UF hace la aritmetica al valor del dia.
Las tasas estan en minimos de cuatro anos
Esta es la buena noticia de 2026. Las tasas hipotecarias chilenas vienen cayendo todo el ano. La tasa promedio de creditos para vivienda en UF a mas de tres anos llego a 4,12% en enero de 2026, su nivel mas bajo desde diciembre de 2021, cuando toco 4,00%. El Banco Central publica la serie en su base de datos estadisticos, y se ha mantenido cerca de ese piso durante el ano.
Otro punto importante: la tasa que te ofrecen no necesariamente queda fija para siempre. La CMF explica que la tasa de un credito hipotecario puede ser fija, variable o mixta, y la distincion vive en el contrato y no en el folleto. Pregunta cual estas firmando.
Tres instrumentos, una sola palabra
En Chile se dice “credito hipotecario” para tres productos legalmente distintos. Las letras de credito son un mecanismo antiguo donde el banco emite letras negociables en el mercado en vez de entregarte dinero. El mutuo hipotecario endosable es un credito que la entidad originadora puede ceder a un tercero, habitualmente una compania de seguros de vida. El mutuo no endosable se queda en los libros del banco que lo otorgo.
Para el deudor la diferencia aparece sobre todo en la flexibilidad y en con quien vas a tratar los proximos 20 anos. Los endosables muchas veces los emiten mutuarias en vez de bancos y a ratos tienen exigencias de renta algo mas flexibles, lo que ocasionalmente ayuda a independientes o a residentes recientes.
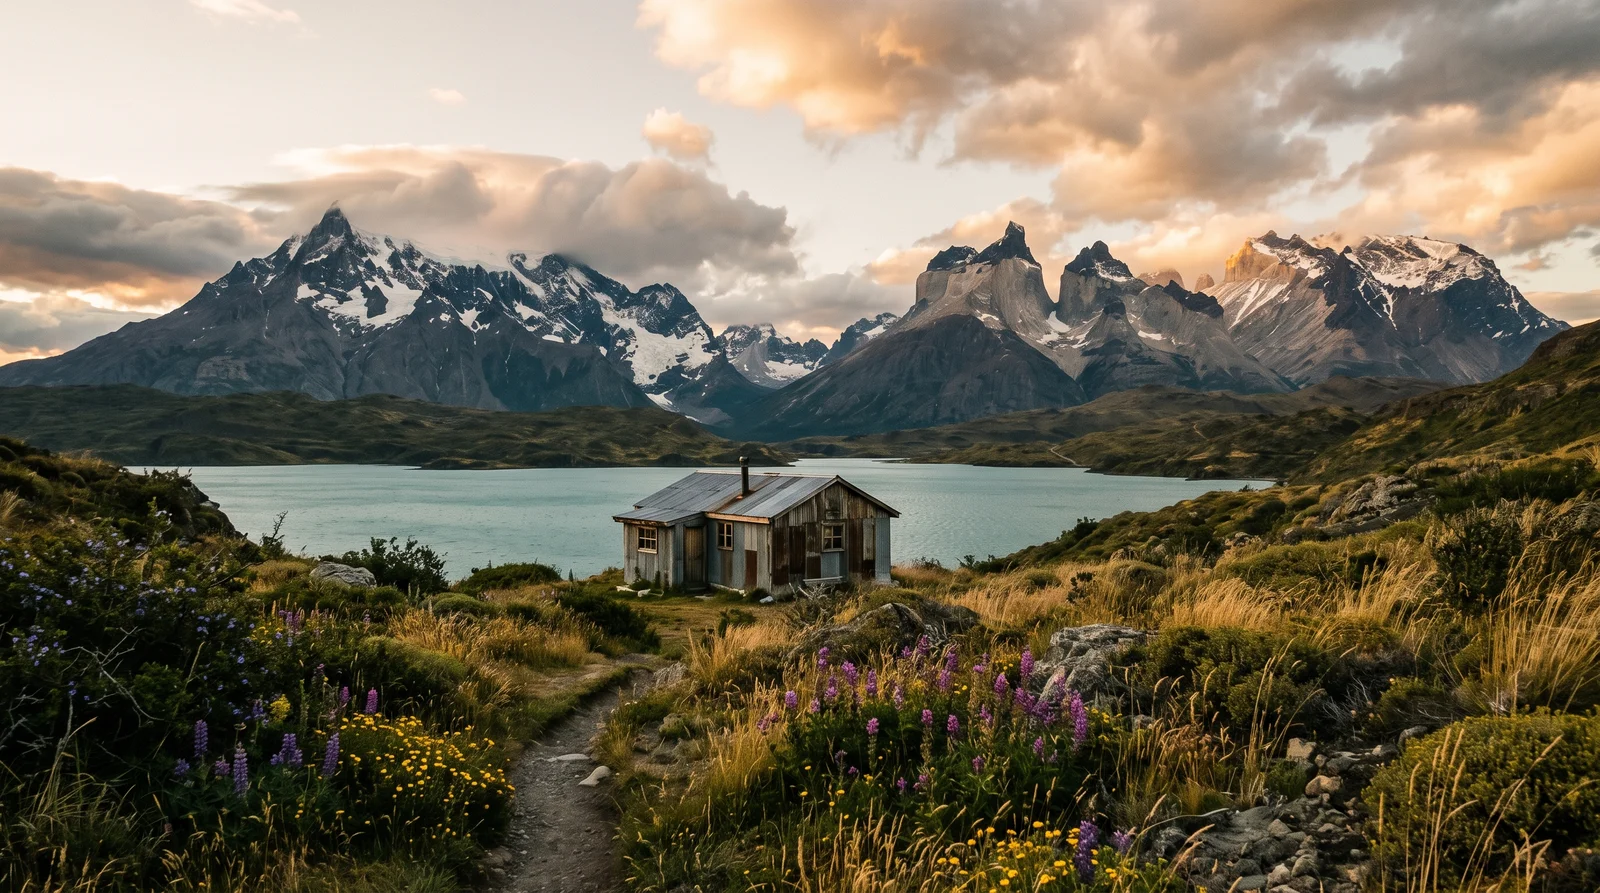 La propiedad es la parte facil. Mira terrenos y cabanas en la Region de Aysen.
Los costos del credito que nadie te cotiza
Incluso un deudor aprobado paga una serie de costos de transaccion que no son el precio ni la tasa.
El impuesto al mutuo
Chile grava los documentos de credito. El impuesto de timbres y estampillas es de 0,066% del monto del credito por cada mes o fraccion de mes, con tope de 0,8%. Como todo hipotecario supera los doce meses, siempre aplica el tope: presupuesta 0,8% del credito.
Hay un descuento relevante. Para creditos destinados a adquirir una vivienda economica acogida al DFL 2 de 1959, la tasa es un cuarto de eso. El SII confirma que el articulo 7 de la Ley 20.780 dejo la tasa para vivienda economica en 25% de 0,8%, es decir 0,2%. La calificacion DFL 2 depende del tamano: califican las viviendas de hasta 140 metros cuadrados construidos.
Sobre un credito de UF 4.000 la diferencia es de unas UF 24, cerca de $981.000 al valor actual de la UF. Vale la pena revisar los metros cuadrados antes de firmar nada.
Numeros que importan: El impuesto al mutuo es 0,8% del credito, pero solo 0,2% si la vivienda tiene 140 m2 o menos y califica como DFL 2. Casi todas las cabanas patagonicas estan comodamente bajo ese umbral. Casi ningun lodge lo esta.
Tasacion, seguros y el resto de la carpeta
El banco designa su propio tasador y tu pagas la tasacion. Si la tasacion resulta menor al precio pactado, el banco presta contra la tasacion y no contra el contrato, y esa diferencia la pones en efectivo. En Aysen pasa mas seguido que en Santiago, porque hay pocas operaciones comparables y los tasadores son conservadores con las ubicaciones remotas.
Tambien vas a cargar con seguros de incendio y desgravamen obligatorios durante toda la vida del credito, mas los gastos habituales de cualquier compraventa chilena: notaria, inscripcion en el Conservador de Bienes Raices y estudio de titulos. Esos no cambian entre comprar al contado o con credito, y una vez inscrito el dominio empiezan a llegar las contribuciones.
Cinco formas en que los extranjeros realmente pagan la Patagonia
Esto es lo que ocurre de verdad, ordenado mas o menos por frecuencia.
1. Efectivo, ingresado como corresponde
La gran mayoria de las compras extranjeras en Aysen son al contado. El dinero entra como transferencia internacional, se liquida en el mercado cambiario formal y llega a una cuenta chilena o se paga directamente al firmar con vale vista.
El paso que la gente olvida es el Banco Central. La inversion extranjera que ingresa al pais se informa bajo el Capitulo XIV del Compendio de Normas de Cambios Internacionales. Normalmente lo declara tu banco o casa de cambio, pero confirmalo en vez de asumirlo: un rastro documental limpio a la entrada es lo que despues te permite sacar el producto de la venta sin friccion.
2. Endeudarte afuera y comprar al contado aca
Es la ruta mas practica para quien no quiere liquidar inversiones. Una linea contra tu vivienda principal, un credito con garantia de cartera de valores o una refinanciacion en tu pais de origen te convierten en comprador al contado en Chile, manteniendo la deuda en la moneda en que efectivamente ganas.
Ademas te salta por completo el tema de la UF. Tu deuda queda en tu moneda y sin indexacion, mientras el activo queda en un mercado chileno indexado. Ese descalce corta para los dos lados, asi que conversalo con un asesor y no solo con una planilla.
3. Financiamiento del vendedor
Los pagos en cuotas entre particulares son comunes en el Chile rural, sobre todo en campos y parcelas grandes donde el vendedor es una persona natural y los compradores son pocos. La estructura habitual es una promesa de compraventa con pagos escalonados y transferencia del dominio contra el pago final.
Puede funcionar muy bien y puede terminar pesimo. Lo no negociable: promesa firmada ante notario, estudio de titulos completo antes del primer pago, y un mecanismo inscrito que proteja tu posicion si el vendedor fallece, se divorcia o es demandado antes de la ultima cuota. No hagas esto de palabra porque la propiedad es linda y el vendedor parece buena persona.
4. Primero la residencia, despues el credito
Si la Patagonia es un proyecto de vida y no una casa de veraneo, el orden importa. Residencia temporal, trabajar o boletear localmente, construir historial bancario y previsional, residencia definitiva, y recien ahi financiar. Quienes van por esa via tambien acceden al apoyo estatal chileno a la vivienda, que cubrimos en la guia de subsidios y credito para primera vivienda en Aysen.
El costo es el tiempo, y los precios de la tierra en Aysen no se quedaron quietos mientras la gente ordena papeles. Nuestro analisis de tendencias de precios de terrenos en Aysen es el contrapeso obligatorio de cualquier plan de “espero tres anos y despues me endeudo”.
5. Cuotas directas con la inmobiliaria
Un numero acotado de proyectos nuevos, principalmente departamentos en Coyhaique y Puerto Aysen, vende con pagos escalonados durante la construccion. Eso no es un credito hipotecario, es un calendario de pagos, y el saldo suele vencer a la entrega. Sirve para repartir el pie, no para financiar la compra completa.
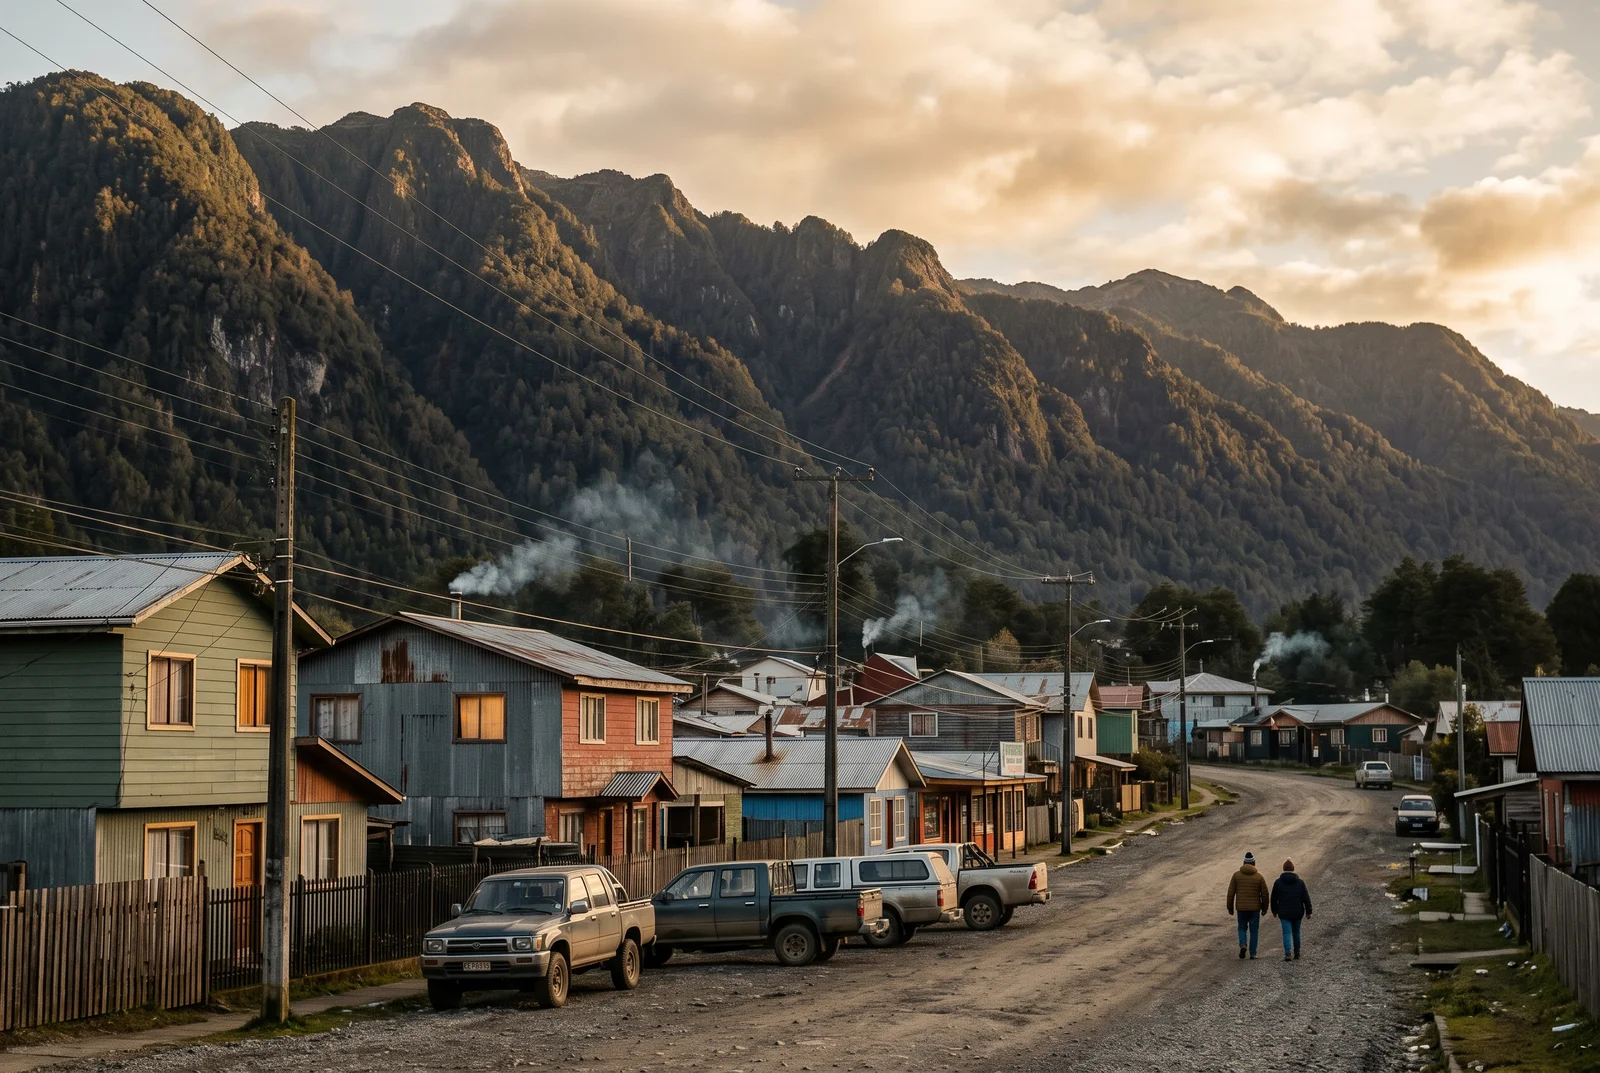 Donde los tasadores si tienen comparables. Mira propiedades en venta en Coyhaique.
Un ejemplo con numeros
Tomemos una casa de mercado medio en Coyhaique. En nuestro propio portal, el precio mediano de publicacion de una casa en venta en Coyhaique ronda las UF 9.000, asi que usemos UF 5.000 como objetivo realista y no como propiedad de vitrina.
Supongamos que eres residente definitivo con renta chilena demostrable y el banco financia el 80%.
- Precio: UF 5.000, unos $204,4 millones al valor UF del 4 de septiembre de 2026
- Pie del 20%: UF 1.000
- Credito: UF 4.000 a 25 anos
- Tasa: 4,1% real, en linea con el promedio actual del Banco Central
- Dividendo mensual: cerca de UF 21,3, unos $872.000 de hoy
- Impuesto al mutuo al 0,2% si la casa tiene menos de 140 m2: UF 8
- Impuesto al mutuo al 0,8% si no califica: UF 32
Dos cosas saltan a la vista. Primero, el dividendo esta en UF, asi que la cifra en pesos sube cada ano con la inflacion aunque tu sueldo no lo haga. En el mercado chileno se trabaja con la regla practica de que el dividendo no deberia superar aproximadamente un cuarto del ingreso del hogar, lo que para este credito implica una renta familiar cercana a $3,5 millones mensuales. Segundo, la barrera real es el pie y no la tasa: UF 1.000 son unos $40,9 millones en efectivo antes de pagar un solo gasto operacional.
El problema rural: campos, parcelas y terreno sin construir
Todo lo anterior asume una casa en un pueblo. Buena parte de lo que la gente realmente quiere en Aysen no es eso.
Financiar terreno desnudo es bastante mas dificil. El banco presta contra una garantia que algun dia podria tener que revender, y una parcela de 20 hectareas a tres horas de ripio, sin vivienda, sin direccion y sin operaciones comparables recientes es una carpeta que ningun comite de credito en Santiago disfruta. Sumale las complicaciones tipicas del titulo rural chileno, desde propiedades sin escritura inscrita hasta derechos de agua que pueden o no transferirse con el predio, y la mayoria de las solicitudes muere antes de la evaluacion.
Hay dos razones estructurales que lo empeoran. Los beneficios del DFL 2 se asocian a viviendas, asi que el descuento de 0,2% en el impuesto al mutuo no ayuda a una compra de terreno. Y las parcelas creadas bajo las reglas de subdivision del DL 3516 arrastran restricciones propias que afectan la reventa, y el banco eso lo lee como riesgo.
La conclusion realista: asume que el terreno rural es compra al contado. Si un prestamista te sorprende, tratalo como bono y no como plan.
Consejo local: En Aysen la restriccion que manda suele ser la tasacion y no la tasa de interes. Coyhaique y Puerto Aysen tienen operaciones comparables. Una cabana afuera de Villa O’Higgins no las tiene, y una tasacion conservadora se transforma silenciosamente en un pie mas grande.
El beneficio tributario que probablemente no puedes usar
Chile si tiene rebaja tributaria por intereses hipotecarios. Bajo el articulo 55 bis de la Ley de Impuesto a la Renta, el SII permite rebajar los intereses pagados en creditos con garantia hipotecaria, con un tope de 8 unidades tributarias anuales, beneficio completo bajo 90 UTA de renta bruta anual, rebaja proporcional entre 90 y 150 UTA, y sin beneficio sobre 150 UTA.
El detalle esta en quien califica. La rebaja opera para contribuyentes afectos al Impuesto Unico de Segunda Categoria o al Global Complementario, es decir personas con rentas de fuente chilena. Un propietario no residente sin ingresos en Chile no tiene contra que rebajar. Es un beneficio para residentes, que es otra razon silenciosa por la que la via de la residencia cambia la economia de la operacion y no solo el papeleo.
Antes de hacer una oferta
Una lista corta que ahorra tiempo y plata:
- Define tu fuente de financiamiento antes de ver propiedades. Contado, deuda en el extranjero y cuotas con el vendedor tienen plazos completamente distintos, y en Aysen el vendedor pregunta.
- Saca el RUT temprano, a traves de un representante en Chile si estas fuera del pais.
- Confirma los metros construidos. Estar bajo 140 m2 vale plata real en impuesto al mutuo y despues en contribuciones.
- Encarga siempre un estudio de titulos independiente, y con mayor razon si alguien te ofrece cuotas.
- Pregunta por escrito cual de los tres instrumentos te estan ofreciendo y si la tasa es fija.
- Presupuesta el pie mas un 3 a 4% en gastos de transaccion antes de comprometerte.
Si quieres una segunda opinion sobre una propiedad o una estructura de pago concreta, escribenos. Somos un portal de publicaciones, no corredora ni prestamista, asi que la respuesta que recibes no te esta empujando hacia ningun producto.
Preguntas Frecuentes
Puedo usar un credito hipotecario chileno para una segunda vivienda o para arrendar?
Si, siempre que califiques como deudor. Los creditos hipotecarios en Chile no estan limitados a la vivienda principal y los bancos financian compras de inversion con normalidad. Espera un pie mayor que para una primera vivienda, y ten presente que los beneficios del DFL 2 alcanzan solo a dos propiedades por persona natural, asi que la ventaja se diluye a medida que creces.
Me sirve abrir una cuenta bancaria chilena antes de postular?
Ayuda, pero por si sola no basta. Los bancos miran meses de movimiento en la cuenta, cotizaciones previsionales y comportamiento comercial local como evidencia de una renta estable en Chile. Una cuenta abierta y fondeada desde el extranjero poco antes de postular no demuestra practicamente nada sobre tu capacidad de pago.
Que pasa con mi credito si la UF sube fuerte?
Tu saldo insoluto y tu dividendo suben en pesos, porque la deuda esta indexada. Ese es el riesgo central de endeudarse en UF para quien gana en pesos. Para alguien que gana en dolares o euros el riesgo se traslada al tipo de cambio: si el peso se aprecia, cada dividendo te cuesta mas en tu moneda.
Puedo comprar a traves de una sociedad chilena para acceder a financiamiento?
Comprar via sociedad no desbloquea el credito hipotecario de personas. Una SpA chilena puede endeudarse comercialmente, pero el credito comercial se evalua sobre el historial y los activos de la propia sociedad, que una sociedad recien constituida no tiene. Crear una SpA solo para obtener un hipotecario normalmente agrega costo contable sin resolver el problema de evaluacion.
Se puede prepagar un credito hipotecario en Chile?
Si. El prepago esta permitido y la ley limita la compensacion que puede cobrar el acreedor, pero las condiciones exactas cambian segun el instrumento y el contrato. Revisa la clausula de prepago antes de firmar y no despues, sobre todo en mutuos endosables que pueden terminar en manos de un tercero.
Tengo que estar en Chile para firmar el credito y la escritura?
No necesariamente. Un poder bien redactado y apostillado permite que un representante firme por ti, y es practica habitual para compradores en el exterior. El documento debe otorgarse ante notario, apostillarse en tu pais y, cuando corresponda, traducirse al espanol. Los bancos son mas exigentes que los vendedores con la redaccion, asi que haz que el prestamista revise el borrador antes.
Existen corredores de creditos en Chile que trabajen con extranjeros?
Existen corredores y comparadores, y pueden ahorrar tiempo al consultar varios bancos a la vez. Ten presente que se remuneran por colocacion, asi que su incentivo es encontrar alguna aprobacion y no decirte que la respuesta honesta es no. Si tres bancos ya rechazaron por el requisito de residencia, un cuarto intermediario no va a cambiar la regla de evaluacion.
Quieres comprar en la Patagonia?
Conectamos compradores con las mejores oportunidades en la Region de Aysen. Cuentanos que buscas y te ayudamos a encontrarlo.
Sin compromiso. Tu informacion es confidencial.
Escrito por
Nicolas GorroñoFundador y Editor
Fundador de Propiedades Patagonia. Crecio en Coyhaique, vivio en Australia y hoy vive de vuelta en la Patagonia a tiempo completo. Especialista en SEO y marketing digital.
LinkedIn